
Agenda tributária no governo Lula: o que as empresas devem monitorar

A reeleição de Luiz Inácio Lula da Silva não encerra o debate tributário. Para as empresas, ela muda o tipo de atenção exigida. O foco deixa de ser apenas “o que pode acontecer” e passa a incluir uma pergunta mais prática: o que já precisa entrar no orçamento, no preço, nos contratos e nos sistemas?
A Reforma Tributária do consumo foi aprovada durante o governo Lula e já colocou no calendário uma transição longa. Ao mesmo tempo, temas como CBS, Imposto Seletivo, tributação de altas rendas e regras para investimentos ainda dependem de regulamentação, definição de alíquotas ou tramitação no Congresso.
Essa diferença importa. Regra vigente exige cumprimento. Definição pendente exige simulação. Proposta política exige acompanhamento. Misturar esses três níveis pode levar a dois erros comuns: tratar uma obrigação real como se fosse hipótese distante, ou reservar caixa para uma medida que ainda nem existe juridicamente.

A primeira triagem deve separar o que já vale do que ainda depende de decisão
O planejamento tributário para os próximos anos precisa começar com uma triagem simples. Antes de discutir impacto financeiro, a empresa precisa classificar cada tema conforme o seu grau de certeza.
Uma forma prática de fazer isso é dividir a agenda em três grupos.
Tema | Como tratar no planejamento |
Regra já aprovada e em vigor | Cumprir, revisar processos e atualizar controles |
Regra aprovada, mas com detalhes pendentes | Simular cenários, ajustar sistemas e monitorar normas |
Proposta em discussão política | Acompanhar, medir exposição e evitar decisões precipitadas |
A Reforma Tributária do consumo fica entre os dois primeiros grupos. A mudança constitucional já ocorreu, e a transição já faz parte do horizonte das empresas. Ao mesmo tempo, vários efeitos concretos dependem de normas complementares, calibragem de alíquotas, regimes específicos e integração entre entes federativos.
Já a tributação de altas rendas e mudanças sobre investimentos, em muitos pontos, pertence ao terceiro grupo. São temas recorrentes na agenda econômica, mas que dependem de propostas formais, negociação política e aprovação legislativa.
Essa distinção ajuda a diretoria financeira a evitar alarmismo e também evita complacência. A empresa não precisa adivinhar o futuro, mas precisa estar pronta para diferentes versões dele.
A CBS muda a lógica dos tributos federais sobre o consumo
A CBS, Contribuição sobre Bens e Serviços, é uma das peças centrais da Reforma Tributária. Ela deve substituir tributos federais ligados ao consumo, como PIS e Cofins, dentro do novo modelo de IVA previsto para o Brasil.
Para as empresas, o ponto mais sensível não é apenas a troca de nomes. A mudança altera a lógica de apuração, crédito, incidência e precificação. Setores que hoje convivem com regimes cumulativos, não cumulativos, benefícios específicos ou margens apertadas precisarão revisar a formação de preço item a item.
A CBS também exige atenção operacional. Não basta saber qual será a alíquota final. Será necessário entender como os créditos serão reconhecidos, quais insumos gerarão aproveitamento, como o sistema fiscal emitirá documentos e como os dados serão conciliados entre compras, vendas, contabilidade e financeiro.
Alguns pontos merecem entrada imediata no radar:
Mapeamento de créditos
A empresa precisa identificar quais entradas hoje geram crédito, quais não geram e como isso pode mudar com a CBS.
Revisão de contratos
Contratos de longo prazo devem prever como alterações tributárias serão repassadas ou compartilhadas entre as partes.
Preço de venda
Produtos com margens baixas podem sofrer impacto relevante se a carga efetiva mudar durante a transição.
Sistemas fiscais
Cadastros de produtos, classificações fiscais e integrações com ERP terão papel central na apuração correta.
A transição tende a exigir convivência entre regras antigas e novas. Esse período costuma ser o mais complexo, porque aumenta o risco de erro, divergência de interpretação e acúmulo de obrigações acessórias. Empresas que deixam a adaptação para a última hora costumam pagar mais caro em retrabalho.
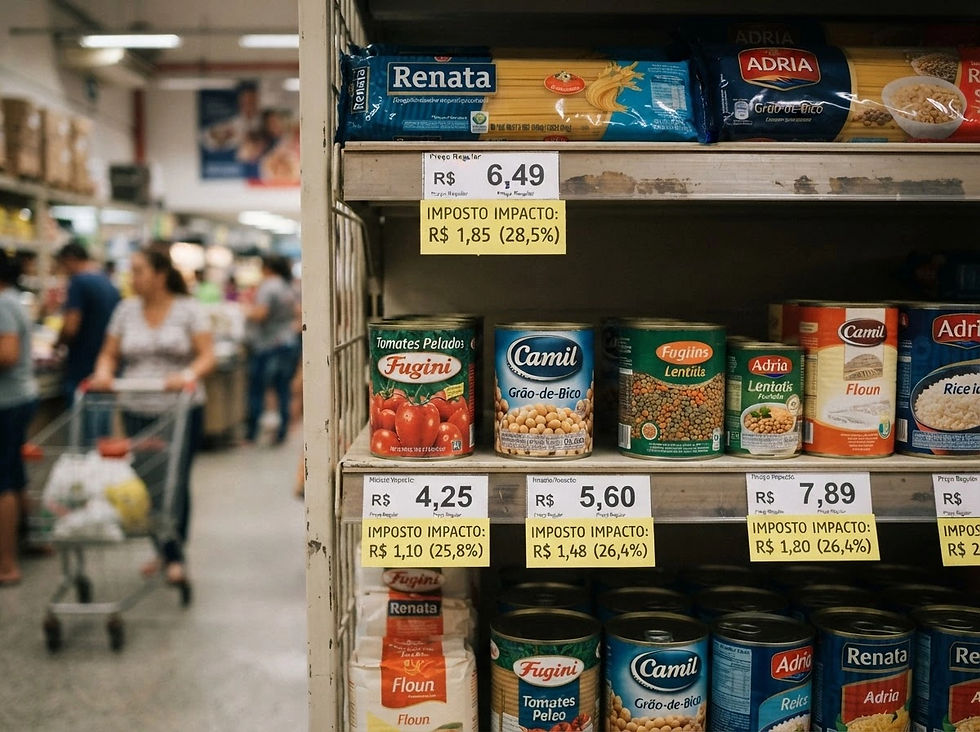
O Imposto Seletivo pode afetar preço, demanda e portfólio
O Imposto Seletivo foi apelidado de “imposto do pecado”, mas essa expressão simplifica demais o tema. A ideia é tributar bens e serviços considerados prejudiciais à saúde ou ao meio ambiente, conforme a lógica definida na Reforma Tributária.
O impacto para as empresas dependerá da lista final de produtos e serviços alcançados, das alíquotas e das regras de incidência. Ainda assim, alguns setores já precisam acompanhar o tema de perto, especialmente aqueles ligados a bebidas, cigarros, produtos com potencial impacto ambiental, extração mineral e itens que possam ser enquadrados por critérios de saúde pública ou sustentabilidade.
O risco não está só no valor do tributo. O Imposto Seletivo pode afetar decisões comerciais mais amplas.
Uma empresa pode precisar rever:
mix de produtos;
política de preços;
elasticidade da demanda;
contratos de fornecimento;
comunicação com distribuidores;
margem por canal de venda;
planejamento de importações.
Em alguns casos, o custo adicional pode ser repassado ao consumidor. Em outros, o mercado pode não aceitar aumentos integrais, o que pressiona a margem. Há ainda situações em que o imposto altera a atratividade de determinada linha de produtos, levando a empresa a priorizar itens substitutos.
Por isso, o Imposto Seletivo não deve ficar restrito ao departamento fiscal. Ele precisa aparecer também em discussões de estratégia comercial, compras, desenvolvimento de produto e gestão de estoque.
A tributação de altas rendas volta ao centro da discussão
A agenda tributária no governo Lula também inclui o debate sobre maior tributação de altas rendas. Esse tema aparece em diferentes formatos, como mudanças na tributação de dividendos, revisão de isenções, regras para fundos exclusivos, juros sobre capital próprio, aplicações financeiras e estruturas patrimoniais.
Para empresas, o assunto afeta mais do que pessoas físicas de alta renda. Ele pode mudar decisões de distribuição de lucros, remuneração de sócios, estrutura de capital e planejamento sucessório em grupos familiares.
O ponto de atenção é separar o que já foi aprovado do que ainda é intenção política. O Brasil já passou por mudanças recentes na tributação de determinados investimentos e estruturas usadas por pessoas de maior patrimônio. Outros temas seguem em debate e podem avançar ou perder força conforme a composição do Congresso, a necessidade de arrecadação e a negociação com setores econômicos.
Empresas com sócios residentes no Brasil, holdings patrimoniais ou estruturas de investimento no exterior devem acompanhar esse movimento com cuidado. A pergunta não é apenas quanto imposto pode ser devido. A pergunta também envolve governança.
Algumas decisões podem precisar de revisão:
distribuição ou retenção de lucros;
política de pró-labore;
uso de juros sobre capital próprio, quando aplicável;
reorganizações societárias;
acordos entre sócios;
planejamento de sucessão;
estruturas com fundos ou veículos no exterior.
Isso não significa antecipar operações apenas por receio de mudança. Operações feitas sem motivo econômico claro podem criar riscos fiscais e societários. O caminho mais seguro é documentar cenários, entender impactos e manter flexibilidade para ajustar decisões quando houver regra aprovada.
Regras sobre investimentos podem alterar o custo do capital
A tributação de investimentos também merece atenção porque afeta o custo do dinheiro. Quando regras mudam sobre aplicações financeiras, fundos, instrumentos de dívida, incentivos ou ganhos de capital, a consequência pode chegar ao caixa das empresas.
Mesmo companhias que não atuam no mercado financeiro são impactadas. Uma indústria, uma rede varejista ou uma prestadora de serviços depende de capital para crescer, financiar estoque, adquirir máquinas, alongar dívidas ou remunerar acionistas.
Se a tributação de determinados instrumentos muda, investidores podem exigir retorno maior. Se benefícios são reduzidos, certas fontes de financiamento ficam menos atraentes. Se fundos passam a recolher imposto de forma diferente, a preferência dos investidores por determinados produtos pode mudar.
Na prática, a área financeira deve monitorar três frentes.
Captação de recursos
Mudanças tributárias podem afetar debêntures, fundos, instrumentos incentivados e estruturas usadas para financiar projetos.
Aplicação de caixa
Empresas com caixa relevante precisam avaliar se a rentabilidade líquida das aplicações muda após impostos.
Relação com investidores e sócios
Qualquer alteração na tributação de rendimentos pode influenciar expectativas sobre distribuição de lucros e retorno do capital investido.
O risco aqui é subestimar efeitos indiretos. Uma regra que parece voltada ao investidor pessoa física pode alterar o apetite por títulos privados. Uma alteração em fundos pode afetar liquidez. Uma mudança em incentivos pode encarecer projetos de longo prazo.
O orçamento deve trabalhar com cenários, não com uma aposta única
A principal resposta empresarial à incerteza tributária deve ser a construção de cenários. O orçamento não pode tratar todos os temas como se tivessem o mesmo grau de certeza.
Uma boa prática é montar pelo menos três cenários para os temas ainda pendentes.
Cenário | Uso prático |
Conservador | Mede o impacto de uma carga maior ou de menor aproveitamento de créditos |
Intermediário | Serve como base de orçamento quando há equilíbrio entre riscos e oportunidades |
Favorável | Ajuda a identificar ganhos possíveis e decisões que podem ser aceleradas |
Esses cenários devem conversar com preço, margem, fluxo de caixa e investimentos. Se ficarem apenas em uma planilha fiscal, perdem parte do valor.
Também vale criar uma matriz simples de exposição. Produtos com alta receita, baixa margem e maior chance de mudança tributária devem receber prioridade. O mesmo vale para contratos longos sem cláusula de reequilíbrio, operações interestaduais complexas e cadeias com muitos créditos acumulados.
A empresa deve fazer perguntas objetivas:
quais linhas dependem de benefício fiscal relevante;
quais contratos vencem durante a transição;
quais fornecedores podem sofrer aumento de custo;
quais clientes têm menor tolerância a reajuste;
quais sistemas precisam ser adaptados primeiro;
quais decisões societárias dependem de regra ainda incerta.
Essas respostas ajudam a transformar a discussão tributária em gestão. A área fiscal deixa de atuar apenas depois do fato gerador e passa a participar antes da decisão comercial.

A governança fiscal precisa acompanhar o ritmo da transição
A transição tributária tende a criar um período de carga elevada de trabalho. Novas regras convivem com antigas. Sistemas precisam ser ajustados. Equipes precisam aprender conceitos novos. Fornecedores e clientes passam a interpretar regras de formas diferentes.
Sem governança, a empresa reage tarde. Com governança, ela cria rotina de acompanhamento e reduz surpresas.
Essa governança não precisa ser complexa. Pode começar com um comitê interno envolvendo fiscal, contabilidade, financeiro, jurídico, tecnologia, compras e comercial. O objetivo é acompanhar normas, validar simulações e transformar mudanças tributárias em decisões de negócio.
Algumas medidas ajudam:
manter um calendário de marcos da Reforma Tributária;
revisar cláusulas tributárias em contratos relevantes;
limpar cadastros fiscais de produtos e clientes;
testar a qualidade dos dados usados na apuração;
simular impactos por produto, unidade e canal;
registrar premissas usadas no orçamento;
revisar periodicamente as decisões tomadas.
O ponto central é não tratar a reforma como evento único. Ela será uma mudança em etapas. Isso exige disciplina, memória documental e capacidade de ajustar rotas.
Também é recomendável envolver assessoria especializada quando houver decisões relevantes, como reorganização societária, revisão de modelo de distribuição, mudança de centro de custos ou contratos de longo prazo. Este texto tem caráter informativo e não substitui análise jurídica, contábil ou tributária aplicada ao caso concreto.
A reeleição de Lula mantém no centro da agenda temas que já vinham em andamento. Para as empresas, a melhor postura é pragmática: cumprir o que já vale, simular o que depende de definição e acompanhar o que ainda é proposta.
Quem fizer essa separação com clareza terá melhores condições de proteger margem, ajustar preços, negociar contratos e planejar investimentos. A agenda tributária dos próximos anos não será resolvida por uma única decisão. Ela exigirá acompanhamento constante e escolhas bem documentadas.
Comentários